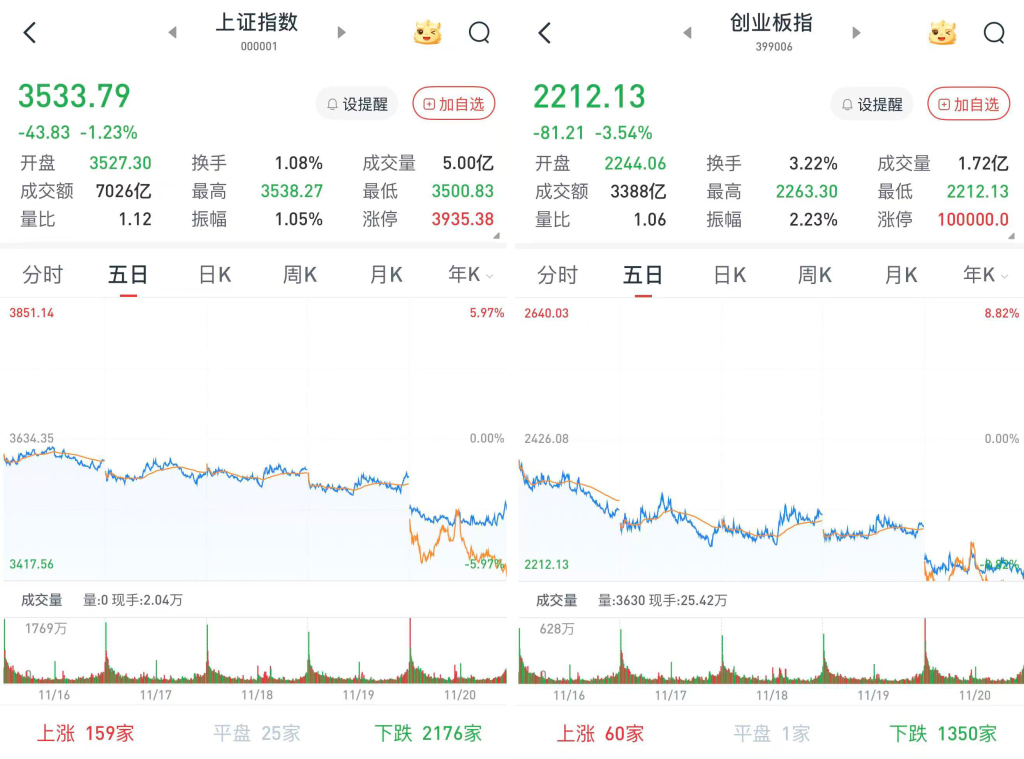
A股三大股指11月20日集体低开。盘初快速走低后,午前三大股指均跌超2%,沪指早盘最低探至3500.88点。午前出现的拉抬,两市跌幅明显收窄。午后继续是低位窄幅震荡,尾盘在银行等权重股走强下跌幅再度收窄,沪指最低探至3500.83点。
从盘面上看,AI硬件侧继续调整,银行股尾盘快速拉升。
至收盘,上证综指跌1.22%,报3533.79点;深证成指跌3.09%,报10256.39点;创业板指跌3.54%,报2212.13点。
Wind统计显示,两市及北交所共313家上涨,5234家下跌,平盘有31家。
两市成交14222亿元,较前一交易日的13051亿元增加1171亿元。其中,沪市成交7026亿元,比上一交易日6369亿元增加657亿元,深市成交7196亿元。
据大智慧VIP,两市及北交所共有35只股票涨幅在9%以上,302只股票跌幅在9%以上。
银行股表现依旧稳健,国防军工表现不佳
在板块方面,银行股表现依旧稳健,工商银行(601398)、建设银行(601939)、中信银行(601998)等创新高,平安银行(000001)、交通银行(601328)、农业银行(601288)等逆势上涨超1%。
猪肉股的走强一度带动农林牧渔逆势飘红,好当家(600467)、万向德农(600371)、东方海洋(002086)、金新农(002548)等涨停,唐人神(002567)、东瑞股份(001201)等涨超5%。
电路板板块表现抢眼,满坤科技(301132)、骏亚科技(603386)、光华科技(002741)、中京电子(002579)等涨停或涨超10%,金禄电子(301282)等涨超8%。
国防军工表现不佳,华丰科技(688629)、洪都航空(600316)、高凌信息(688175)、理工导航(688282)、国科天成(301571)、天微电子(688511)等跌超8%。
国际金价的变化导致黄金股低迷,有色金属全天呈现弱势,深圳新星(603978)一度跌停,中国稀土(000831)、中稀有色(600259)、春光集团(301531)、中科磁业(301141)等跌超7%。
中信证券研报称,2027年黄金仍看好,但预计幅度弱于2025年,启动要等两个条件反转。今年下跌是基本面与资金面双重不利:美元利率预期由降息转加息压住定价锚,资金被美股AI行情和原油供给逻辑吸走。明年反转也靠这两条线,美联储宽松与否决定基本面,美股和原油的行情能否走完决定资金回流。其中,美国政策宽松要等通航恢复压低能源通胀、财政受限压低期限溢价。央行购金逆势加速托住底部,黄金胜率足够,但短期赔率缺乏吸引力。
机械设备跌幅靠前,美利信(301307)、汇成真空(301392)、景业智能(688290)、川润股份(002272)、国机精工(002046)、腾达科技(001379)等跌停或跌超10%。
市场仍在缩量筑底框架内运行
财信证券表示,市场仍在缩量筑底框架内运行:指数层面能托底,沪指在3550点支撑附近虽有反复但未有效失守,但题材波动大、赚钱效应偏弱、情绪低迷。需明确边界——缩量既可为筑底,亦可为下跌中继:若有效跌破3550点且跌停家数继续放大,则筑底框架失效,需防进一步下探;若放量收复3600点、同时市场赚钱效应有所回暖,可视为情绪修复的初步确认。信号未现前,维持观察。方向上,一是半导体制造与材料,如光刻胶、晶圆制造、先进封装等有订单验证环节,风险在于海外供应链扰动与高波动;二是红利与消费,如银行、家电、白酒,防御配置、降波动但弹性有限;三是国产算力链,如算力租赁、服务器、算力芯片,中期逻辑成立但当前估值与筹码结构不佳,宜等回调、不在情绪冰点追高。中期来看,海外AI产业链不确定性、海外流动性偏紧、硬科技筹码结构不佳、风险偏好回升仍需时间,国内增量政策集中出台或外围风险实质改善将是市场走出调整的关键触发,重点观察年底中央经济工作会议前后的市场表现。
万家基金认为,A股市场在经历大幅调整后,后续总体将呈现“宽幅震荡、底部中枢温和抬升”的格局。当前市场正处于政策底向基本面底过渡的阶段。向下看,A股市场整体估值已处于历史偏低分位点,后续搭配稳增长政策托底,具备较厚的安全边际;向上看,受制于有效需求修复的斜率以及增量资金的观望情绪,指数向上突破仍需更多宏观数据的验证。
国泰基金建议,当前市场仍处于震荡整理阶段,成交量持续收缩,反映资金风险偏好尚未全面恢复。考虑到海外政策、AI资本开支回报及市场流动性等不确定性仍在,短期或应以防范波动风险为主,兼顾稳健配置与超跌方向的潜在修复机会,密切关注市场成交及右侧企稳信号,避免过度追高。
中原证券认为,当前上证综指与创业板指数的平均市盈率分别为15.77倍、33.52倍,处于近三年中位数平均水平上方。第三批互换便利落地与回购增持再贷款政策优化。美国10月CPI环比0.4%、核心CPI环比0.3%,12月加息概率进一步上升。英伟达高管变局引发市场对AI板块的重新定价。预计上证指数继续震荡整理的可能性较大,结构再平衡为核心特征。密切关注宏观经济数据、海外流动性变化以及政策动向。短线建议关注半导体、稀土、电子化学品以及航空机场等行业的投资机会。
中信建投证券首席经济学家黄文涛团队近日发布2027年投资策略报告,提出“中国向强、经济向新、市场向上”的核心判断。在此背景下,A股定价逻辑与流动性结构正在被重塑,2027年我国股、债、汇均有望走强。配置层面,该团队建议2027年投资者重点增配“人民币货币锚资产”,稳健配置“人民币流动性资产”。